


La pérdida silenciosa en órdenes de cambio: El impacto financiero de ejecutar antes de formalizar

En el sector de la infraestructura, la máxima operativa en campo dicta que la obra no puede detenerse. Ante imprevistos o modificaciones de diseño, la prioridad técnica se impone con celeridad. Bajo promesas verbales de regularización posterior, se comprometen maquinaria, insumos y capital para mantener el programa.
Desde la perspectiva de la rentabilidad del negocio, esta práctica destruye el margen de ganancia. En proyectos de alto valor, el riesgo financiero de un cambio de alcance no reside en la ejecución técnica, sino en la vulnerabilidad documental que se genera al operar fuera del contrato.
El financiamiento involuntario del proyecto
Ejecutar un trabajo adicional sin una orden de cambio formalizada por los canales autorizados equivale a financiar la obra del cliente. Durante la ejecución en campo existe voluntad mutua; sin embargo, al acumularse las estimaciones, el escenario financiero cambia drásticamente.
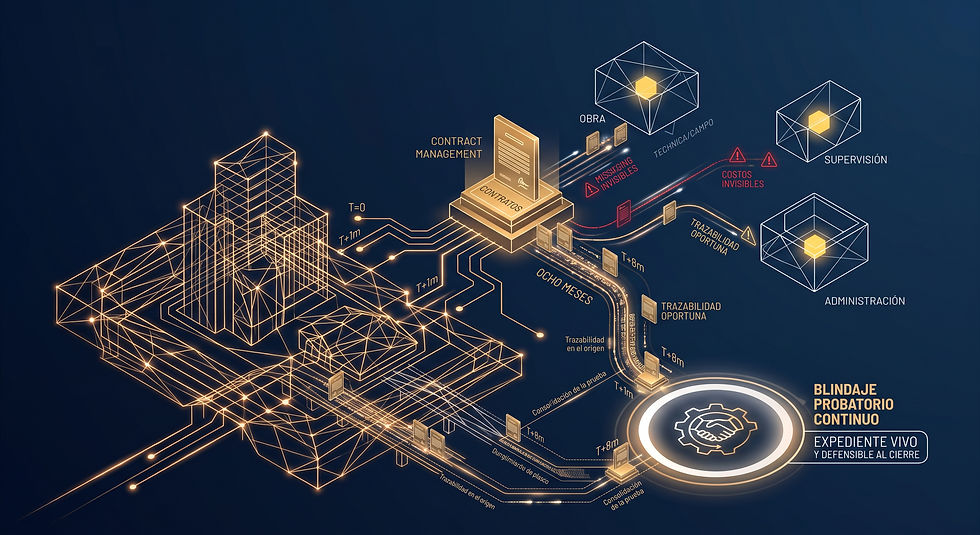
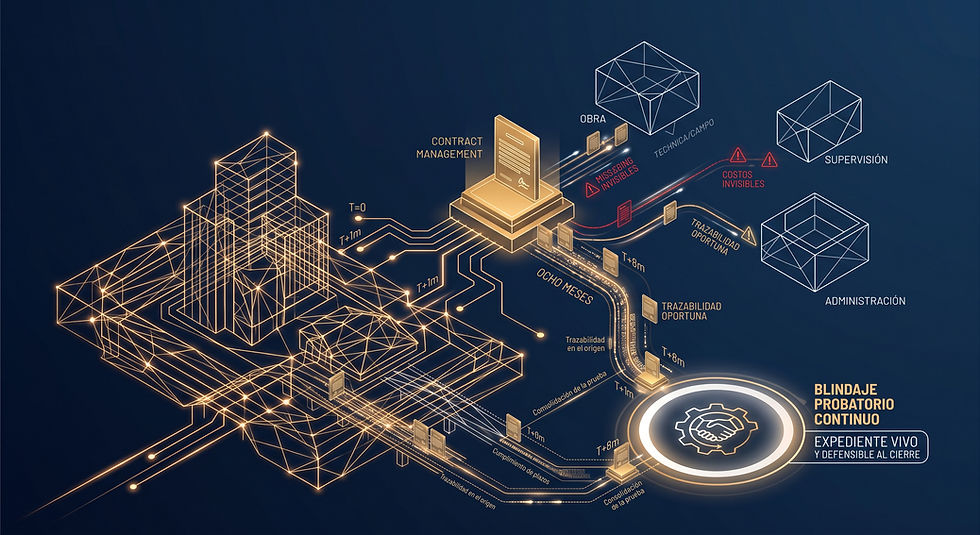
Sin un expediente vivo con valor contractual desde el día uno, las pérdidas silenciosas se materializan de tres formas:
Desconocimiento del valor ejecutado: En la conciliación final, el cliente descuenta precios unitarios, volúmenes o rendimientos, bajo el argumento de no haber autorizado el costo presentado.
Asfixia del flujo de caja: El capital de trabajo se inmoviliza al pagar a proveedores y subcontratistas sin posibilidad de cobro inmediato, mientras el cliente somete el pago a revisiones indefinidas.
Debilidad en la preservación de posición: La correspondencia dispersa o minutas informales resultan insuficientes ante auditorías. Si el contrato exige autorización previa por escrito, la omisión formal anula la capacidad de exigencia.
Documentación técnica frente a trazabilidad contractual
Reportes fotográficos o notas de bitácora no constituyen un control contractual efectivo. Confundir el registro técnico con el blindaje probatorio es una falla recurrente en la gestión de proyectos.
La defensa contractual temprana exige un método sistemático en el origen del cambio. Se requiere documentar no solo la actividad realizada, sino el sustento normativo de la instrucción, el impacto cruzado en costo y plazo, y la reserva explícita de derechos para evitar la absorción del costo en el alcance original. Sin esta trazabilidad, el margen se licúa en negociaciones sin sustento.
Infraestructura de control para la protección del margen
Proteger la rentabilidad exige transformar la gestión de modificaciones: debe dejar de ser una negociación de buena fe al cierre de la obra para convertirse en un sistema integral de gestión contractual.
A través del modelo SIGC Contratista, Engloben dota a las empresas ejecutoras de una estructura que asegura la viabilidad económica de cada cambio en obra:
Protocolos de formalización temprana: Rutas operativas rígidas para notificar, valuar y pre-autorizar imprevistos dentro de los plazos estrictos del contrato.
Construcción de expediente vivo: Estructuración de evidencia técnico-contractual que registra el impacto real en insumos, rendimientos y cronograma con validez jurídica.
Modelo de Análisis Contractual Operativo (MACO): Traduce la realidad técnica de campo en argumentos económicos inobjetables, otorgando la fuerza probatoria necesaria para asegurar un cierre defendible y la liquidación total.
Gobernanza sobre la rentabilidad
Aceptar modificaciones en campo sin cobertura legal formalizada no es agilidad operativa; es un riesgo que castiga el estado de resultados.
El control contractual verdadero implica reconocer que cada instrucción técnica exige la estructura formal que sostiene el cobro del proyecto. Proteger la rentabilidad no requiere vigilar únicamente la ejecución física, sino gobernar con rigor el sistema que garantiza la utilidad del negocio.

Comentarios